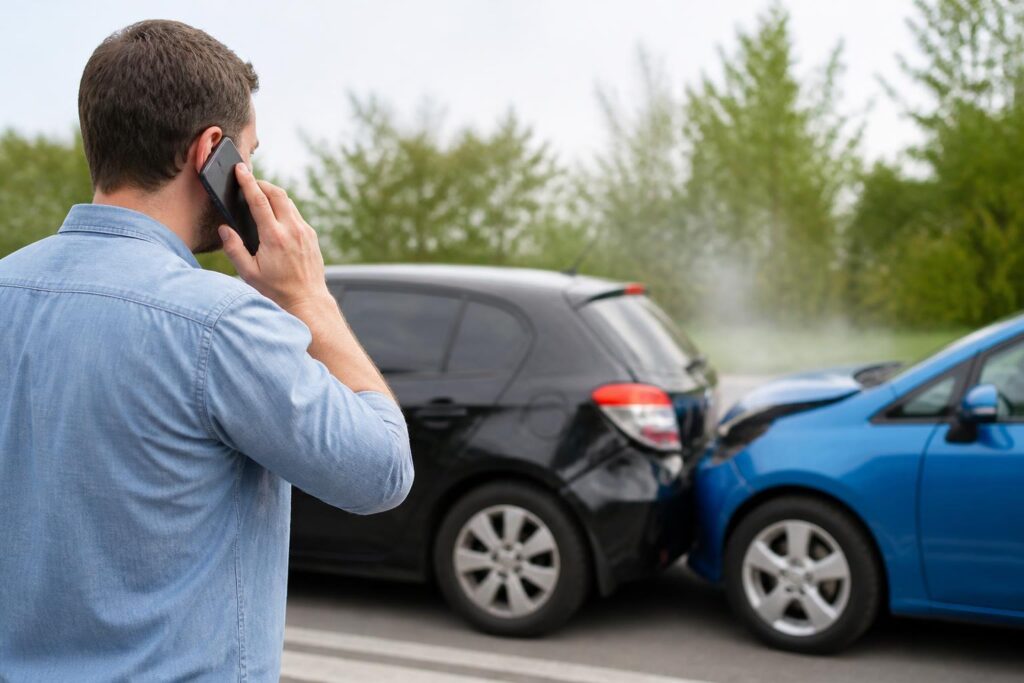
Wer unverschuldet in einen Autounfall verwickelt wurde, hat grundsätzlich Anspruch darauf, dass die unfallbedingten Schäden vom verantwortlichen Unfallgegner beziehungsweise dessen Kfz-Haftpflichtversicherung ersetzt werden. Allerdings werden nicht alle denkbaren Kosten automatisch und ohne Prüfung erstattet. Entscheidend sind die Haftungslage, die Erforderlichkeit der Aufwendungen und eine sorgfältige Dokumentation.
- Bei eindeutiger alleiniger Haftung des Unfallgegners werden notwendige Unfallkosten grundsätzlich vollständig ersetzt.
- Geschädigte dürfen bei einem über die Bagatellgrenze hinausgehenden Schaden grundsätzlich einen unabhängigen Kfz-Sachverständigen ihrer Wahl beauftragen.
- Neben Reparaturkosten können unter anderem Wertminderung, Nutzungsausfall, Mietwagen- und erforderliche Anwaltskosten erstattungsfähig sein.
- Ein Gutachter oder eine Partnerwerkstatt der gegnerischen Versicherung muss nicht automatisch akzeptiert werden.
- Versicherungskürzungen sind nicht zwangsläufig berechtigt und sollten überprüft werden.
1. Was sollten Geschädigte unmittelbar nach einem Autounfall tun?
Nach einem Verkehrsunfall hat die Sicherheit aller Beteiligten oberste Priorität. Anschließend sollten sämtliche Informationen gesichert werden, die später für die Schadensregulierung benötigt werden. Selbst wenn die Schuldfrage offensichtlich erscheint, ist eine umfassende Dokumentation empfehlenswert.
Schritt-für-Schritt-Anleitung direkt nach dem Unfall
- Unfallstelle absichern: Warnblinkanlage einschalten, Warnweste anlegen und Warndreieck in ausreichender Entfernung aufstellen. Sich selbst und andere aus dem Gefahrenbereich bringen.
- Verletzte versorgen: Bei Verletzungen den Rettungsdienst unter 112 verständigen und Erste Hilfe leisten.
- Polizei hinzuziehen: Insbesondere bei Verletzungen, unklarer Schuldfrage, Verdacht auf Straftaten oder größeren Schäden ist eine polizeiliche Aufnahme sinnvoll beziehungsweise situationsabhängig erforderlich.
- Beweise sichern: Fahrzeuge, Schäden, Kennzeichen, Unfallspuren und die Verkehrssituation fotografieren, sofern dies gefahrlos möglich ist.
- Daten austauschen: Namen, Anschriften, Kennzeichen und Versicherungsdaten der Beteiligten notieren sowie Kontaktdaten von Zeugen aufnehmen.
- Unfallbericht erstellen: Den Unfallhergang möglichst sachlich festhalten und keine vorschnellen Schuldanerkenntnisse unterschreiben.
- Schaden begutachten lassen: Bei erheblichen oder nicht eindeutig einschätzbaren Fahrzeugschäden die Einschaltung eines unabhängigen Sachverständigen prüfen.
- Ansprüche anmelden: Die gegnerische Versicherung informieren beziehungsweise die Regulierung durch einen Rechtsanwalt begleiten lassen.
Weiterführende Informationen zur Dokumentation und zur Schadenregulierung bietet der ADAC-Ratgeber zu Ansprüchen nach einem Verkehrsunfall.
2. Welche Kosten muss die gegnerische Versicherung übernehmen?
Die zentrale gesetzliche Grundlage für die Schadensregulierung ist § 249 des Bürgerlichen Gesetzbuches (BGB). Danach ist grundsätzlich der Zustand wiederherzustellen, der ohne das schädigende Ereignis bestehen würde.
Bei vollständiger Haftung des Unfallgegners können verschiedene Schadenspositionen ersetzt werden. Dabei kommt es darauf an, ob die jeweilige Position tatsächlich entstanden ist und nach den rechtlichen Maßstäben erstattungsfähig ist.
| Schadensposition | Was kann erstattet werden? |
|---|---|
| Reparaturkosten | Erforderliche Kosten zur fachgerechten Beseitigung des Unfallschadens unter Beachtung der Regeln zur wirtschaftlichen Reparatur. |
| Sachverständigenkosten | Kosten eines erforderlichen Schadengutachtens, sofern es sich nicht um einen erkennbaren Bagatellschaden handelt. |
| Mietwagen | Erforderliche und angemessene Mietwagenkosten während eines unfallbedingten Fahrzeugausfalls. |
| Nutzungsausfall | Entschädigung für den vorübergehenden Verlust der Nutzungsmöglichkeit bei Vorliegen der Voraussetzungen. |
| Wertminderung | Ein verbleibender merkantiler Minderwert trotz fachgerechter Reparatur. |
| Abschleppkosten | Notwendige und angemessene Kosten für das Abschleppen eines nicht mehr fahrbereiten Fahrzeugs. |
| Anwaltskosten | Erforderliche Rechtsverfolgungskosten entsprechend der Haftungsquote. |
| Weitere Schäden | Beispielsweise unfallbedingte Nebenkosten, beschädigte Gegenstände, Verdienstausfall oder bei Verletzungen Schmerzensgeld. |
Wichtig: Bei einer Mithaftung werden die Ansprüche grundsätzlich entsprechend der festgestellten Haftungsquote gekürzt. Maßgeblich ist unter anderem § 254 BGB.
3. Unabhängigen Kfz-Sachverständigen beauftragen: Wer hat das Recht dazu?
Ein wesentlicher Punkt bei der Schadensregulierung ist die Feststellung der tatsächlichen Schadenshöhe. Manche Versicherungen schlagen unmittelbar nach einem Unfall einen eigenen Gutachter vor. Geschädigte müssen diesen Vorschlag jedoch bei einem erstattungsfähigen Haftpflichtschaden grundsätzlich nicht akzeptieren.
Stattdessen dürfen sie ein unabhängiger Kfz-Sachverständiger frei wählen, der den entstandenen Fahrzeugschaden neutral und fachkundig dokumentiert. Ein umfassendes Schadengutachten kann neben den Reparaturkosten auch eine mögliche Wertminderung, die voraussichtliche Reparaturdauer, den Wiederbeschaffungswert und gegebenenfalls den Restwert erfassen.
Gerade bei modernen Fahrzeugen können sich hinter scheinbar kleinen Beschädigungen erhebliche Reparaturkosten verbergen. Sensoren, Kameras, Halterungen oder verdeckte Karosseriestrukturen sind von außen häufig nicht zuverlässig zu beurteilen.
Wann ist ein Unfallgutachten sinnvoll?
Ein vollständiges Schadengutachten kommt insbesondere infrage, wenn:
- der Schaden erkennbar über der Bagatellgrenze liegt,
- verdeckte Schäden vermutet werden,
- ein wirtschaftlicher Totalschaden möglich erscheint,
- die Reparaturkosten und der Wiederbeschaffungswert ermittelt werden müssen,
- eine merkantile Wertminderung in Betracht kommt oder
- die Schadenshöhe zwischen den Beteiligten streitig ist.
Bei geringfügigen Schäden ist ein umfangreiches Sachverständigengutachten nicht immer erforderlich. Als grobe Orientierung wird häufig ein Bereich bis etwa 800 bis 1.000 Euro genannt. Die Grenze ist keine starre gesetzliche Summe und hängt vom Einzelfall ab. Bei erkennbaren Kleinschäden reichen oftmals Fotos und ein Kostenvoranschlag.
Wer trägt die Gutachterkosten?
Ist ein Sachverständigengutachten zur Schadensfeststellung erforderlich, muss die gegnerische Kfz-Haftpflichtversicherung die angemessenen Kosten bei vollständiger Haftung grundsätzlich übernehmen. Besteht eine Mithaftung oder war das Gutachten aus Sicht eines verständigen Geschädigten nicht erforderlich, können Einschränkungen entstehen.
Die freie Gutachterwahl kann einen wichtigen Beitrag dazu leisten, dass Schäden nachvollziehbar erfasst und die wirtschaftlichen Folgen des Unfalls zutreffend bewertet werden.
4. Mietwagen oder Nutzungsausfall: Was steht Geschädigten zu?
Ist das eigene Auto nach dem Unfall nicht fahrbereit oder muss es reparaturbedingt in der Werkstatt bleiben, stellt sich die Frage nach dem Ersatz der eingeschränkten Mobilität.
Wann werden Mietwagenkosten übernommen?
Wird tatsächlich ein Ersatzfahrzeug benötigt, können angemessene Mietwagenkosten erstattungsfähig sein. Maßgeblich sind unter anderem Fahrzeugklasse, Nutzungsbedarf, Mietdauer und die Höhe des Mietpreises.
Geschädigte sollten möglichst ein vergleichbares oder niedriger eingestuftes Fahrzeug wählen und bei Bedarf Angebote vergleichen. Eine unnötig lange Anmietung oder offensichtlich überhöhte Tarife können zu Kürzungen führen.
Was bedeutet Nutzungsausfallentschädigung?
Wer keinen Mietwagen nimmt, kann unter bestimmten Voraussetzungen eine Nutzungsausfallentschädigung erhalten. Voraussetzung sind insbesondere eine unfallbedingte Einschränkung der Fahrzeugnutzung, ein tatsächlicher Nutzungswille und grundsätzlich die Nutzungsmöglichkeit der betroffenen Person.
Die Höhe hängt von der Fahrzeugklasse ab. Nach Angaben des ADAC liegen die üblichen Tagessätze je nach Fahrzeug zwischen 23 und 175 Euro.
| Beispiel | Wert |
|---|---|
| Dauer des ersatzfähigen Nutzungsausfalls | 8 Tage |
| Angenommener Tagessatz | 43 Euro |
| Mögliche Entschädigung | 344 Euro |
Das Beispiel ist eine reine Modellrechnung. Ob und für welchen Zeitraum eine Entschädigung besteht, muss im Einzelfall geprüft werden.
Mehr dazu erläutert der ADAC im Beitrag über die Nutzungsausfallentschädigung nach einem Verkehrsunfall.
5. Reparieren lassen oder den Schaden auszahlen lassen?
Bei einem unverschuldeten Unfall müssen Geschädigte ihr Fahrzeug nicht in jedem Fall tatsächlich reparieren lassen. Unter bestimmten Voraussetzungen ist die sogenannte fiktive Schadensabrechnung möglich. Dabei wird der ersatzfähige Fahrzeugschaden auf Grundlage eines Gutachtens oder Kostenvoranschlags abgerechnet, ohne dass eine entsprechende Reparaturrechnung vorgelegt wird.
Hier gilt eine wichtige Besonderheit: Nach § 249 Absatz 2 BGB wird die Umsatzsteuer grundsätzlich nur ersetzt, soweit sie tatsächlich angefallen ist.
Beispiel für eine fiktive Abrechnung
Ein Sachverständiger ermittelt erforderliche Reparaturkosten von 4.000 Euro netto. Entscheidet sich der Geschädigte bei einem normalen Reparaturschaden für eine fiktive Abrechnung, können grundsätzlich 4.000 Euro ohne Umsatzsteuer geltend gemacht werden. Ob weitere Abzüge zulässig sind, hängt unter anderem von der konkreten Reparaturkalkulation, den Voraussetzungen einer Werkstattverweisung und der Schadensart ab.
Insbesondere bei einem wirtschaftlichen Totalschaden gelten besondere Regeln. Eine Auszahlung ist daher nicht in jeder Konstellation mit dem vollen kalkulierten Reparaturbetrag gleichzusetzen.
6. Wertminderung: Warum auch ein repariertes Auto weniger wert sein kann
Selbst nach einer professionellen Reparatur kann ein Unfallfahrzeug auf dem Gebrauchtwagenmarkt einen niedrigeren Verkaufspreis erzielen als ein vergleichbares unfallfreies Fahrzeug. Dieser verbleibende Marktwertverlust wird als merkantile Wertminderung bezeichnet.
Ob ein solcher Anspruch besteht und wie hoch die Entschädigung ausfällt, hängt unter anderem vom Fahrzeugzustand, Alter, Laufleistung, Vorschäden, Schadensumfang und Marktumfeld ab.
Ein qualifizierter Sachverständiger kann beurteilen, ob eine Wertminderung anzusetzen ist und in welcher Höhe. Wer ausschließlich die Reparaturkosten betrachtet, übersieht deshalb möglicherweise eine weitere ersatzfähige Schadensposition.
7. Typische Kürzungstricks der gegnerischen Versicherung
Versicherungsgesellschaften prüfen eingereichte Forderungen und können einzelne Positionen kürzen. Nicht jede Kürzung ist rechtswidrig, allerdings sind die vorgebrachten Gründe auch nicht automatisch zutreffend. Gerade bei größeren Schäden kann eine fachkundige Prüfung erhebliche finanzielle Unterschiede ausmachen.
Verweisung auf eine günstigere Werkstatt
Manche Versicherungen verweisen auf eine günstigere Reparaturmöglichkeit. Ob diese Verweisung zulässig ist, hängt von verschiedenen Umständen ab, beispielsweise von der technischen Gleichwertigkeit, der Zumutbarkeit und der bisherigen Wartungshistorie des Fahrzeugs.
Kürzung der Stundenverrechnungssätze
Der Versicherer setzt möglicherweise niedrigere Arbeitskosten an als der Gutachter. Ob dies zulässig ist, richtet sich nach den konkreten Umständen und der einschlägigen Rechtsprechung.
Abzüge bei Verbringungs- und Lackierkosten
Auch Kosten für die Verbringung zu einer Lackiererei, notwendige Lackierarbeiten oder weitere Reparaturpositionen werden gelegentlich beanstandet. Entscheidend ist, welche Aufwendungen nach der gewählten Abrechnungsart und im konkreten Schadenfall erforderlich und ersatzfähig sind.
Unterschiedliche Auffassungen zur Wertminderung
Bei der merkantilen Wertminderung besteht ebenfalls Konfliktpotenzial. Ein nachvollziehbares unabhängiges Gutachten kann helfen, die angesetzte Summe fachlich zu begründen.
8. Wer zahlt den Rechtsanwalt nach einem unverschuldeten Unfall?
Geschädigte können zur Durchsetzung ihrer Ansprüche einen Rechtsanwalt einschalten. Bei einem vollständig fremdverschuldeten Verkehrsunfall gehören erforderliche und angemessene Anwaltskosten grundsätzlich zum ersatzfähigen Schaden.
Die Beauftragung eines Verkehrsrechtsanwalts kann sich insbesondere anbieten, wenn:
- die Haftungsfrage unklar ist,
- die Versicherung einzelne Schadenspositionen kürzt,
- ein Totalschaden vorliegt,
- Personenschäden entstanden sind,
- die Regulierung über einen längeren Zeitraum stockt oder
- der Versicherer einen Abfindungsvergleich anbietet.
Nach § 115 Versicherungsvertragsgesetz (VVG) können Geschädigte ihre Schadensersatzansprüche bei Kfz-Haftpflichtschäden grundsätzlich direkt gegenüber dem Versicherer geltend machen.
9. Was passiert bei einem wirtschaftlichen Totalschaden?
Ein wirtschaftlicher Totalschaden liegt vereinfacht vor, wenn die erforderlichen Reparaturkosten im Verhältnis zum Wiederbeschaffungswert wirtschaftlich nicht mehr sinnvoll sind. Dabei bestehen besondere Regeln für die Schadensabrechnung.
Zwei Werte sind besonders wichtig:
- Wiederbeschaffungswert: Betrag, der vor dem Unfall für ein vergleichbares Ersatzfahrzeug aufgewendet werden müsste.
- Restwert: Wert, den das beschädigte Fahrzeug im unreparierten Zustand noch besitzt.
Bei der üblichen Totalschadenabrechnung wird der Restwert grundsätzlich vom Wiederbeschaffungswert abgezogen. Eine fachgerechte Reparatur kann unter besonderen Voraussetzungen dennoch erstattungsfähig sein; hierbei kann die sogenannte 130-Prozent-Rechtsprechung eine Rolle spielen.
Da insbesondere Reparaturumfang, tatsächliche Weiternutzung und weitere Voraussetzungen rechtlich relevant sind, sollte eine Entscheidung bei höheren Schäden nicht allein auf Grundlage eines pauschalen Versicherungsangebots erfolgen.
10. Welche Fehler sollten Geschädigte unbedingt vermeiden?
Einige Fehler nach einem Verkehrsunfall lassen sich später nur mit erheblichem Aufwand korrigieren. Wer strukturiert vorgeht, verbessert die Voraussetzungen für eine zügige und nachvollziehbare Regulierung.
| Häufiger Fehler | Besseres Vorgehen |
|---|---|
| Schäden nicht dokumentieren | Fotos anfertigen, Kontaktdaten sichern und Unfallhergang festhalten. |
| Ohne Prüfung eine Abfindung unterschreiben | Erst prüfen, welche Ansprüche damit endgültig erledigt werden. |
| Bei größeren Schäden auf ein Gutachten verzichten | Notwendigkeit einer unabhängigen Begutachtung prüfen. |
| Überteuerten Mietwagen wählen | Erforderlichkeit, Fahrzeugklasse und marktübliche Preise berücksichtigen. |
| Vorschnell reparieren oder verkaufen | Schaden vorher beweissicher dokumentieren lassen. |
| Versicherungskürzungen ungeprüft akzeptieren | Begründung verlangen und gegebenenfalls fachlich oder rechtlich prüfen lassen. |
Weitere Verbraucherinformationen zu rechtlichen und wirtschaftlichen Alltagsthemen finden Sie auf Die Aufklärer. Über die interne Suche lassen sich zudem Beiträge rund um Versicherungen und rechtliche Verbraucherthemen recherchieren.
11. Checkliste: So bereiten Sie die Schadensregulierung vor
Für die Kommunikation mit Versicherung, Werkstatt, Sachverständigem oder Rechtsanwalt sollten folgende Unterlagen möglichst vollständig zusammengestellt werden:
- Unfalldatum, Uhrzeit und genauer Unfallort
- Kontaktdaten und Kennzeichen aller Beteiligten
- Versicherungsdaten und gegebenenfalls Schadennummer
- Fotos vom Fahrzeug und der Unfallstelle
- Unfallbericht und gegebenenfalls polizeiliches Aktenzeichen
- Kontaktdaten von Zeugen
- Sachverständigengutachten oder Kostenvoranschlag
- Rechnungen für Abschleppen, Reparatur oder Mietwagen
- Nachweise über weitere unfallbedingte Aufwendungen
- Bei Verletzungen ärztliche Unterlagen und gegebenenfalls Arbeitsunfähigkeitsbescheinigungen
Häufig gestellte Fragen zum unverschuldeten Autounfall
Muss ich den Gutachter der gegnerischen Versicherung akzeptieren?
Nein. Bei einem erforderlichen Schadengutachten können Geschädigte grundsätzlich selbst einen unabhängigen Sachverständigen auswählen. Die Kostenerstattung hängt unter anderem von der Haftungsquote und der Erforderlichkeit der Begutachtung ab.
Wer bezahlt den Gutachter, wenn ich keine Schuld habe?
Bei vollständiger Haftung des Unfallgegners werden erforderliche Sachverständigenkosten grundsätzlich von dessen Kfz-Haftpflichtversicherung getragen. Bei Bagatellschäden kann die Erstattungsfähigkeit eines umfangreichen Gutachtens fehlen.
Kann ich mir den Unfallschaden auszahlen lassen?
Ja, eine fiktive Abrechnung ist grundsätzlich möglich. Die Umsatzsteuer wird dabei nur ersetzt, soweit sie tatsächlich angefallen ist. Je nach Schadenart, insbesondere beim Totalschaden, gelten zusätzliche Besonderheiten.
Wie lange zahlt die Versicherung einen Mietwagen?
Grundsätzlich für den erforderlichen unfallbedingten Ausfallzeitraum, soweit ein ersatzfähiger Mietwagenbedarf besteht. Die angemessene Dauer kann unter anderem von Reparaturzeit, Begutachtung und Ersatzbeschaffung abhängen.
Bekomme ich Nutzungsausfall, wenn ich keinen Mietwagen nehme?
Unter bestimmten Voraussetzungen ja. Insbesondere müssen eine unfallbedingte Nutzungseinschränkung und grundsätzlich Nutzungswille sowie Nutzungsmöglichkeit bestehen.
Muss ich die Reparatur in einer Partnerwerkstatt der Versicherung durchführen lassen?
Bei einem fremdverschuldeten Haftpflichtschaden besteht grundsätzlich freie Werkstattwahl. Bei fiktiver Abrechnung kann unter bestimmten Voraussetzungen allerdings eine zumutbare Verweisung auf eine günstigere gleichwertige Werkstatt relevant werden.
Was ist, wenn die gegnerische Versicherung nicht zahlt?
Zunächst sollten die Gründe der Verzögerung oder Ablehnung geklärt werden. Anschließend können ein unabhängiger Sachverständiger und insbesondere ein auf Verkehrsrecht spezialisierter Rechtsanwalt helfen, die geltend gemachten Ansprüche zu prüfen und gegebenenfalls durchzusetzen.
Wann verjähren Ansprüche nach einem Autounfall?
Schadensersatzansprüche unterliegen häufig der regelmäßigen dreijährigen Verjährungsfrist. Deren Beginn und mögliche Hemmung hängen von den gesetzlichen Voraussetzungen ab. Deshalb sollten Geschädigte ihre Ansprüche nicht unnötig lange liegen lassen.
Fazit: Wer seine Rechte kennt, kann finanzielle Nachteile vermeiden
Ein unverschuldeter Autounfall ist ärgerlich genug. Umso wichtiger ist es, dass Geschädigte ihre rechtlichen Möglichkeiten kennen und die entstandenen Schäden vollständig dokumentieren. Neben den reinen Reparaturkosten können weitere Positionen wie Wertminderung, Nutzungsausfall, Mietwagenkosten oder erforderliche Rechtsverfolgungskosten eine wichtige Rolle spielen.
Besonders bei größeren Schäden ist eine unabhängige Bewertung hilfreich. Geschädigte müssen sich nicht allein auf die Berechnung der gegnerischen Versicherung verlassen. Wer frühzeitig Beweise sichert, eine fachkundige Schadensfeststellung veranlasst und zweifelhafte Kürzungen prüfen lässt, schafft gute Voraussetzungen für eine sachgerechte Schadensregulierung.
Hinweis: Dieser Ratgeber bezieht sich auf die grundsätzliche Rechtslage bei Verkehrsunfällen in Deutschland und ersetzt keine individuelle Rechtsberatung. Umfang und Durchsetzbarkeit der Ansprüche hängen immer vom Einzelfall ab.